Domain kfzversicherung-berechnen.de kaufen?
Wir ziehen mit dem Projekt
kfzversicherung-berechnen.de um.
Sind Sie am Kauf der Domain
kfzversicherung-berechnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfzversicherung-berechnen.de kaufen?
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie die Kosten meiner Kfz-Versicherung?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Autofahrer ohne Schaden gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherung. Bei einem Schaden steigt die Einstufung und somit auch die Kosten der Versicherung. **
Was ist die Schadenfreiheitsklasse und wie kann sie die Kosten meiner Versicherung beeinflussen?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger sind die Beiträge für die Kfz-Versicherung. Bei einem Schadensfall kann die Schadenfreiheitsklasse zurückgestuft werden, was zu höheren Versicherungskosten führt. **

Ähnliche Suchbegriffe für Elektrotechnik
Top-Angebote
Produkte zum Begriff Elektrotechnik:
-
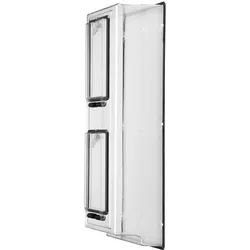
GSAB Elektrotechnik Verteilersäule 35S1700MDSBreite=350 mmHöhe=1710 mmTiefe=280 mmWerkstoff=KunststoffWerkstoffgüte=GFKAusführung der Oberfläche=sonstigeFarbe=sonstigeRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=jaGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=neinKoppelbar=neinMit Montageplatte=jaMontageplatte tiefenverstellbar=jaGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=jaAnzahl der Türen=1Mit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=neinAnzahl der Schlösser=2Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=jaSchrägdach=jaVorprägungen=neinEMV-Ausführung=neinSchlagfestigkeit=IK10Schutzart (IP)=IP44Schutzart (NEMA)=sonstigeWärmeverlustkapazität (Delta T = 20 K) nach IEC/TR 60890=0 WMax. zulässige Belastung des Gehäuses/Schranks nach IEC 62208=0 NMax. zulässige Belastung der Tür(en) nach IEC 62208=0 NMax. zulässige Belastung der M...527,22 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
"Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie die Kosten für die Kfz-Versicherung?"
Die Schadenfreiheitsklasse ist ein Rabattsystem in der Kfz-Versicherung, das die Schadenshistorie des Versicherungsnehmers berücksichtigt. Je höher die Schadenfreiheitsklasse, desto höher ist der Rabatt auf die Versicherungsprämie. Eine niedrige Schadenfreiheitsklasse bedeutet hingegen höhere Kosten für die Kfz-Versicherung. **
-
Was ist Tarif Vertrag?
Was ist Tarif Vertrag? Ein Tarifvertrag ist eine schriftliche Vereinbarung zwischen Arbeitgebern und Gewerkschaften, die die Arbeitsbedingungen und -beziehungen regelt. Er legt unter anderem Mindestlöhne, Arbeitszeiten, Urlaubsansprüche und Kündigungsfristen fest. Tarifverträge gelten in der Regel branchenweit und sind für alle Beschäftigten verbindlich, die unter den Geltungsbereich des Tarifvertrags fallen. Sie dienen dazu, faire und einheitliche Arbeitsbedingungen zu schaffen und die Interessen von Arbeitnehmern und Arbeitgebern auszugleichen. Tarifverträge werden in Deutschland häufig zwischen Gewerkschaften und Arbeitgeberverbänden ausgehandelt. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **

Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
Kann jemand helfen, Rabatt zu berechnen?
Ja, ich kann Ihnen helfen, Rabatte zu berechnen. Um den Rabatt zu berechnen, müssen Sie den ursprünglichen Preis des Produkts kennen und den Prozentsatz des Rabatts. Sie multiplizieren den ursprünglichen Preis mit dem Rabattprozentsatz und subtrahieren das Ergebnis vom ursprünglichen Preis, um den reduzierten Preis zu erhalten. **
Top-Angebote
Produkte zum Begriff Elektrotechnik:
-
Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie die Kosten meiner Kfz-Versicherung?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Autofahrer ohne Schaden gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger ist die Kfz-Versicherung. Bei einem Schaden steigt die Einstufung und somit auch die Kosten der Versicherung. **
-
Was ist die Schadenfreiheitsklasse und wie kann sie die Kosten meiner Versicherung beeinflussen?
Die Schadenfreiheitsklasse ist eine Einstufung, die angibt, wie viele Jahre ein Versicherungsnehmer ohne Schadensfall gefahren ist. Je höher die Schadenfreiheitsklasse, desto günstiger sind die Beiträge für die Kfz-Versicherung. Bei einem Schadensfall kann die Schadenfreiheitsklasse zurückgestuft werden, was zu höheren Versicherungskosten führt. **
-
Was beinhaltet der allgemeine Deckungsumfang einer Versicherung?
Der allgemeine Deckungsumfang einer Versicherung umfasst die Leistungen, die im Versicherungsvertrag festgelegt sind. Dazu gehören in der Regel Schutz bei Schäden durch Unfälle, Diebstahl, Naturkatastrophen oder Haftpflichtansprüche. Nicht alle Risiken sind automatisch abgedeckt, daher ist es wichtig, die genauen Bedingungen des Vertrags zu prüfen. **
-
"Was bedeutet die Schadenfreiheitsklasse und wie beeinflusst sie die Kosten für die Kfz-Versicherung?"
Die Schadenfreiheitsklasse ist ein Rabattsystem in der Kfz-Versicherung, das die Schadenshistorie des Versicherungsnehmers berücksichtigt. Je höher die Schadenfreiheitsklasse, desto höher ist der Rabatt auf die Versicherungsprämie. Eine niedrige Schadenfreiheitsklasse bedeutet hingegen höhere Kosten für die Kfz-Versicherung. **
Ähnliche Suchbegriffe für Elektrotechnik
-
GSAB Elektrotechnik Verteilersäule 35S1700MDSBreite=350 mmHöhe=1710 mmTiefe=280 mmWerkstoff=KunststoffWerkstoffgüte=GFKAusführung der Oberfläche=sonstigeFarbe=sonstigeRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=jaGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=neinKoppelbar=neinMit Montageplatte=jaMontageplatte tiefenverstellbar=jaGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=jaAnzahl der Türen=1Mit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=neinAnzahl der Schlösser=2Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=jaSchrägdach=jaVorprägungen=neinEMV-Ausführung=neinSchlagfestigkeit=IK10Schutzart (IP)=IP44Schutzart (NEMA)=sonstigeWärmeverlustkapazität (Delta T = 20 K) nach IEC/TR 60890=0 WMax. zulässige Belastung des Gehäuses/Schranks nach IEC 62208=0 NMax. zulässige Belastung der Tür(en) nach IEC 62208=0 NMax. zulässige Belastung der M...527,22 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
GSAB Elektrotechnik Verteilersäule 35S2000KMontage neben Schrank=jaMontage über Schrank=neinMontage unter Schrank=neinPolzahl=4Max. Querschnitt der Anschlussleitung=150 mm2Max. Querschnitt des Einspeisekabels=150 mm2Anschlussart=SammelschieneSchutzart (IP)=IP44Höhe=1710 mmBreite=350 mmTiefe=280 mm683,29 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
GSAB Elektrotechnik Verteilersäule 88S2000T2Breite=880 mmHöhe=2010 mmTiefe=280 mmWerkstoff=KunststoffWerkstoffgüte=GFKAusführung der Oberfläche=sonstigeFarbe=sonstigeRAL-Nummer=7035Freistehend=jaBodenstehendes Wandmodell=jaGeeignet für Wandmontage=neinEckmodell=neinZwischeneinbau=neinKoppelbar=neinMit Montageplatte=neinMontageplatte tiefenverstellbar=neinGeeignet für Wandeinbau=neinMastbefestigung=neinMit Tür=jaAnzahl der Türen=2Mit Sichttür=neinMit Lüftungstür=neinMit rückseitiger Tür=neinAnzahl der Schlösser=1Mit Oberteil=jaTransparenter Deckel=neinGeeignet für metrische Montage=neinGeeignet für Außenaufstellung=jaSchrägdach=jaVorprägungen=neinEMV-Ausführung=neinSchlagfestigkeit=IK10Schutzart (IP)=IP44Schutzart (NEMA)=4XWärmeverlustkapazität (Delta T = 20 K) nach IEC/TR 60890=0 WMax. zulässige Belastung des Gehäuses/Schranks nach IEC 62208=0 NMax. zulässige Belastung der Tür(en) nach IEC 62208=0 NMax. zulässige Belastung der Mon...751,08 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Was ist Tarif Vertrag?
Was ist Tarif Vertrag? Ein Tarifvertrag ist eine schriftliche Vereinbarung zwischen Arbeitgebern und Gewerkschaften, die die Arbeitsbedingungen und -beziehungen regelt. Er legt unter anderem Mindestlöhne, Arbeitszeiten, Urlaubsansprüche und Kündigungsfristen fest. Tarifverträge gelten in der Regel branchenweit und sind für alle Beschäftigten verbindlich, die unter den Geltungsbereich des Tarifvertrags fallen. Sie dienen dazu, faire und einheitliche Arbeitsbedingungen zu schaffen und die Interessen von Arbeitnehmern und Arbeitgebern auszugleichen. Tarifverträge werden in Deutschland häufig zwischen Gewerkschaften und Arbeitgeberverbänden ausgehandelt. **
-
Welche Leistungen sind im Deckungsumfang Ihrer Versicherung enthalten? Können Sie den Deckungsumfang Ihrer Police erweitern?
Im Deckungsumfang meiner Versicherung sind Haftpflicht-, Hausrat- und Rechtsschutzversicherung enthalten. Ja, ich kann den Deckungsumfang meiner Police durch Zusatzbausteine wie z.B. eine Unfallversicherung erweitern. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Kann jemand helfen, Rabatt zu berechnen?
Ja, ich kann Ihnen helfen, Rabatte zu berechnen. Um den Rabatt zu berechnen, müssen Sie den ursprünglichen Preis des Produkts kennen und den Prozentsatz des Rabatts. Sie multiplizieren den ursprünglichen Preis mit dem Rabattprozentsatz und subtrahieren das Ergebnis vom ursprünglichen Preis, um den reduzierten Preis zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.